Préstamo Hipotecario Banrural en Guatemala: Requisitos, Tasas FHA y Vivienda Social 2026
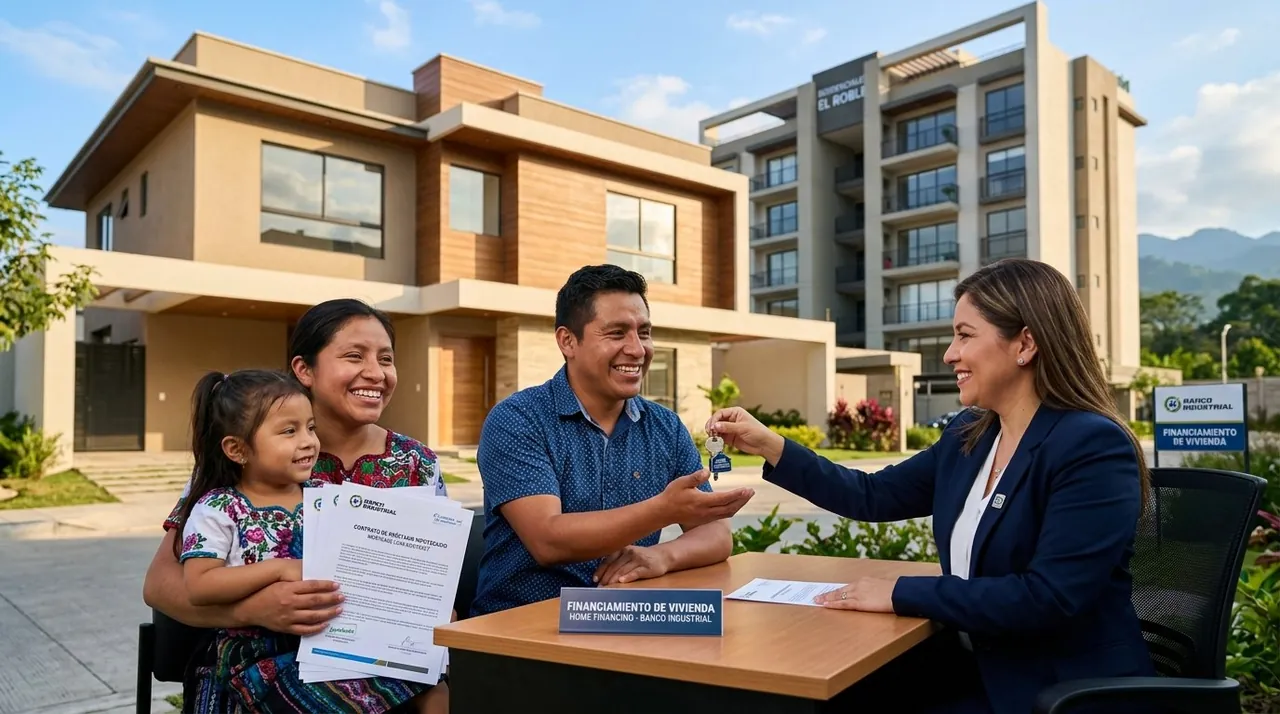
Préstamo Hipotecario Banrural en Guatemala: Requisitos, Tasas FHA y Vivienda Social 2026
Apartamentos Modernos es un portal inmobiliario y de análisis del mercado guatemalteco, independiente y sin vinculación comercial directa con el Banco de Desarrollo Rural, S.A. (Banrural). Las tasas de interés, montos de subsidio, primas de seguros y cuotas presentadas en este artículo son de carácter informativo y referencial para el año 2026. Las condiciones finales aplicables dependen de la evaluación de riesgo crediticio individual, políticas vigentes de Banrural, resoluciones del FHA, FOPAVI y la Superintendencia de Bancos (SIB).
Condiciones de Financiamiento de Vivienda en Banrural
| Modalidad de Crédito | Tasa Anual Estimada | Enganche Mínimo | Plazo Máximo |
|---|---|---|---|
| Banrural Mi Primera Vivienda (FHA) | 7.26% – 8.25% anual variable | 5% del valor comercial | Hasta 25 y 30 años (300-360 meses) |
| Hipotecario Tradicional (Compra / Usada) | 8.50% – 9.50% anual | 15% – 20% del avalúo bancario | Hasta 20 y 25 años |
| Vivienda Social Articulada (FOPAVI) | Tasas sociales subsidiadas | Bono FOPAVI aplica al enganche | Hasta 20 años |
| Construcción en Lote Propio | 8.00% – 9.00% anual | Terreno libre de gravamen (RGP) | Hasta 20 años por desembolsos |
El Banco de Desarrollo Rural (Banrural) se distingue en el sistema financiero guatemalteco por su cobertura territorial a nivel nacional y por ser la entidad bancaria líder en la canalización de programas de vivienda social, financiamiento FHA y subsidios FOPAVI. Para miles de familias trabajadoras, comerciantes individuales y empleados del sector público y privado, Banrural representa el puente principal para adquirir una casa propia o apartamento en Guatemala.
A diferencia de los bancos estrictamente corporativos, Banrural cuenta con políticas de inclusión crediticia que permiten atender tanto a trabajadores en relación de dependencia como a microempresarios, comerciantes con negocio propio y connacionales en el extranjero. En esta guía examinamos los requisitos exactos, las tasas vigentes en 2026, la articulación con el FHA y la estructura de cuotas mensuales en quetzales.
Líneas de Crédito Hipotecario en Banrural
Banrural ofrece distintas modalidades adaptadas al perfil socioeconómico y tipo de inmueble que deseas comprar:
1. Crédito con Seguro FHA (Proyectos Habitacionales Nuevos)
Es la línea predilecta para la adquisición de apartamentos y viviendas en proyectos calificados por el Instituto de Fomento de Hipotecas Aseguradas (FHA) en la capital y municipios aledaños (Mixco, Villa Nueva, San Miguel Petapa, Santa Catarina Pinula y Carretera a El Salvador):
- Enganche mínimo: Desde 5% en proyectos calificados para primera vivienda y proyectos tipo apartamentos MUVIS en la capital.
- Plazo de financiamiento: Hasta 25 o 30 años (300 a 360 meses), lo que reduce el monto de la cuota nivelada mensual.
- Cobertura de seguro: Incluye póliza de desgravamen (cancela la deuda en caso de fallecimiento del titular) y seguro contra daños estructurales (terremoto e incendio). Conoce todos los detalles en nuestra guía sobre el seguro de desgravamen hipotecario en Guatemala.
2. Crédito Hipotecario Tradicional para Vivienda Usada
Si deseas comprar una casa o apartamento de reventa directamente a un propietario particular fuera del sistema FHA, Banrural otorga créditos hipotecarios directos garantizados con primera hipoteca inscrita en el Registro General de la Propiedad (RGP):
- Enganche exigido: Del 15% al 20% según el resultado del avalúo comercial bancario.
- Plazo: De 5 a 20 años.
- Tasa de interés: Entre 8.50% y 9.50% anual en moneda nacional (Quetzales).
3. Crédito Habitacional con Subsidio FOPAVI
Banrural es el principal banco intermediario del Fondo para la Vivienda (FOPAVI). Bajo este esquema, las familias guatemaltecas que califiquen para el subsidio habitacional del Estado pueden aplicar el bono como parte del enganche y financiar la diferencia a tasas preferenciales. Consulta los requisitos de postulación en nuestra guía del subsidio FOPAVI y bono de vivienda en Guatemala.
Requisitos para Solicitar Crédito Hipotecario en Banrural (2026)
Para iniciar la precalificación crediticia, Banrural y la SIB exigen presentar un expediente documental completo según tu modalidad de ingresos:
Requisitos para Trabajadores Asalariados (Relación de Dependencia)
- Documento Personal de Identificación (DPI) vigente en fotocopia completa y legible.
- Constancia de Número de Identificación Tributaria (RTU actualizado de la SAT).
- Carta de ingresos laboral emitida en hoja membretada (con antigüedad laboral mínima de 1 año continuo).
- Últimas 3 colillas o boletas de pago firmadas y selladas por la empresa.
- Estados de cuenta bancarios de los últimos 3 meses donde se refleje el depósito salarial.
- Recibo reciente de servicios básicos (agua, luz EEGSA o teléfono fijo) del domicilio actual.
Requisitos para Comerciantes Individuales, Negocios y Profesionales Independientes
- Patente de Comercio de Empresa o de Sociedad (con al menos 2 años de operación comercial comprobable).
- Inscripción vigente en la SAT y declaraciones juradas de impuestos de los últimos 6 a 12 meses (IVA, ISR o Pequeño Contribuyente).
- Estados de cuenta bancarios completos de los últimos 6 meses a nombre del solicitante o empresa.
- Balance general y estado de resultados del último período fiscal, firmados y timbrados por un Perito Contador registrado.
- Fotocopia de DPI y recibo de servicios del negocio y residencia personal.
Tabla Estimada de Cuotas Mensuales en Banrural (2026)
La siguiente tabla muestra un cálculo referencial de la cuota nivelada mensual para créditos FHA en Banrural a un plazo de 25 años (300 meses), considerando una tasa promedio del 7.50% anual más seguros obligatorios e IUSI:
| Precio Inmueble | Enganche Mínimo (5%) | Monto Financiado | Cuota Mensual Estimada* | Ingreso Familiar Mínimo |
|---|---|---|---|---|
| Q250,000 (Popular / MUVIS) | Q12,500 | Q237,500 | Q1,980 / mes | Q6,000 |
| Q400,000 (Económica) | Q20,000 | Q380,000 | Q3,180 / mes | Q9,600 |
| Q600,000 (Media Urbana) | Q30,000 | Q570,000 | Q4,760 / mes | Q14,400 |
| Q850,000 (Residencial) | Q42,500 | Q807,500 | Q6,750 / mes | Q20,500 |
*Nota: La cuota mensual estimada incluye amortización a capital, intereses bancarios, seguro de desgravamen, seguro de daños y reserva proporcional del IUSI (Impuesto Único Sobre Inmuebles).
Comparativa: Banrural vs. Banco Industrial vs. CHN
Al momento de elegir qué banco tramitará tu crédito de vivienda en Guatemala, conviene sopesar sus fortalezas relativas:
- Banrural: Máxima flexibilidad para el interior de la república, comerciantes y familias postulantes al subsidio FOPAVI. Proceso cercano y amplia red de agencias.
- Banco Industrial (BI): Mayor cuota en desarrollos verticales premium de la capital y el programa Bi-Fácil USA para migrantes. Conoce su esquema en la guía de préstamo hipotecario Banco Industrial Bi-Vivienda.
- Crédito Hipotecario Nacional (CHN): Banco estatal con tasas de interés competitivas fijas en proyectos institucionales. Revisa los detalles en nuestro artículo sobre crédito hipotecario CHN en Guatemala.
Preguntas Frecuentes sobre el Crédito Hipotecario Banrural
¿Puedo mancomunar ingresos con mi cónyuge o familiar en Banrural?
Sí. Banrural permite mancomunar ingresos entre cónyuges, padres e hijos o hermanos para alcanzar la capacidad de pago requerida. En este caso, ambos solicitantes figuran como deudores mancomunados solidarios en la escritura notarial de compraventa y crédito hipotecario.
¿Qué porcentaje del ingreso familiar puede comprometerse en la cuota?
Siguiendo los lineamientos de la SIB y del FHA, la cuota mensual total del crédito hipotecario no debe superar entre el 30% y el 35% de los ingresos netos familiares comprobados.
¿Cuánto dinero necesito tener ahorrado para el enganche de una casa en Banrural?
En proyectos nuevos con respaldo FHA se requiere un mínimo del 5% del valor del inmueble (por ejemplo, Q25,000 para una casa de Q500,000). Para créditos directos sobre casas usadas, el enganche mínimo oscila entre el 15% y el 20%. Puedes calcular tus metas de ahorro en nuestra guía sobre el enganche para casa en Guatemala.
¿Se pueden realizar pagos extraordinarios directos a capital sin cobro de comisión?
Sí. En todos los créditos respaldados bajo el régimen del FHA en Banrural, el titular tiene el derecho legal de efectuar amortizaciones extraordinarias a capital en cualquier momento del préstamo, lo que reduce el saldo y el plazo de la deuda sin ninguna penalización por prepago.
Visita nuestro centro de asesoría sobre tasas de interés hipotecario en Guatemala 2026 y encuentra la opción crediticia más adecuada para tu patrimonio.
📚 Guías Inmobiliarias Recomendadas en Guatemala
Trámites de Servicios Básicos en Guatemala: Agua EMPAGUA y Contador EEGSA 2026
Leer guía →
Inmovilización Registral de Inmuebles en Guatemala: Evita Despojos y Fraudes
Leer guía →
Apartamentos Tipo Estudio y Lofts en Guatemala: Inversión en Airbnb y Precios 2026
Leer guía →🏠 ¿Buscas un apartamento en Guatemala?
Contáctanos hoy y te conectamos con los mejores agentes inmobiliarios.
Solicitar información →